大摩等投行反驳东芝扩产恐慌,西部数据、希捷科技大幅反弹
作者: 老虎资讯综合 日期:2026-10-06 02:50 阅读:0 来源:老虎资讯综合
10月5日,美股存储概念股走势分化,西部数据涨超7%,希捷科技涨超6%,SK海力士跌超2%,美光科技跌近2%。
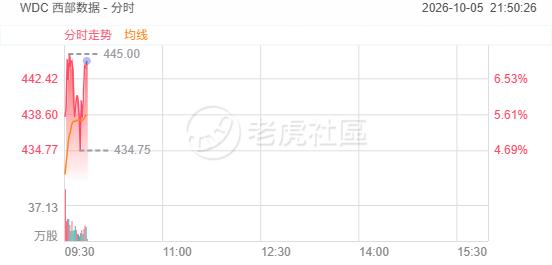
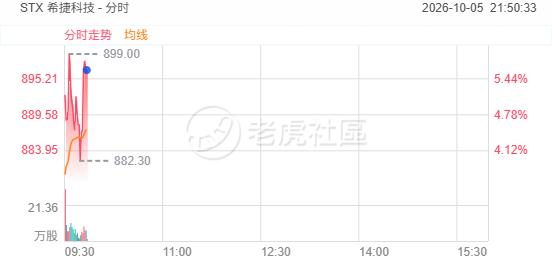
上一交易日,东芝硬盘扩产消息引发板块股价回调,西部数据、希捷科技双双跌超10%。随后,摩根士丹利与伯恩斯坦相继发布调研报告,反驳市场恐慌,两家机构均认为市场对东芝扩产消息反应过度,实际对行业供给冲击有限;AI代理任务、物理AI催生增量存储需求,HDD供需紧张格局延续,维持希捷、西部数据看多评级,其中大摩将希捷列为首选标的。
摩根士丹利经过产业链走访调研表示,菲律宾工厂的扩产为东芝已规划两年的项目,年产能增速约30%,仅与行业整体供给增速持平,难以追上快速扩张的市场需求。受TDK、Resonac核心零部件约束、技术路线落后等因素制约,扩产落地时间偏激进,实现难度较高。日经报道提及的30%市场份额属于老旧目标,现实条件下很难达成,合理预期东芝市占率仅有望抬升至12‑13%。同时大摩确认,希捷、西部数据暂无新增扩产计划,行业价格策略也未发生调整。
需求端方面,摩根士丹利指出近1‑2个月HDD需求出现加速,除传统公有云厂商以外,新锐云厂商、人形物理AI企业成为新增采购力量;AI智能体工作负载会产生大量需要持久留存的上下文数据,进一步拉动硬盘消耗。现货市场价格走强,非长协订单现货报价达到3‑5美分/GB,显著高于合约价,验证行业定价上行逻辑。2026年行业供给缺口约300EB,2027‑2028年缺口将扩大至400EB。估值层面,希捷对应2028年基准情景EPS为10倍PE,乐观情景仅6.8倍;西部数据对应2028年基准情景8.5倍PE,乐观情景5.8倍,估值具备吸引力。
伯恩斯坦同样认为东芝扩产属于“小题大做”。即便乐观假设东芝完成产能近乎翻倍,叠加希捷、西数保持25%的年容量增长,东芝市占率也仅能由11.2%提升至16.8%,远达不到30%。从资本开支角度,报道提及3.8亿美元投入不足以支撑大规模产能翻倍;东芝面密度技术显著落后同业,高容量产品迭代滞后,扩产将被迫增加更多物理盘体,资本压力更大,执行风险突出。伯恩斯坦重申对两家公司“跑赢大盘”评级,希捷目标价1350美元,西部数据目标价770美元,建议借本次股价回调布局。
版权声明
1. 未经《新西兰天维网》书面许可,对于《新西兰天维网》拥有版权、编译和/或其他知识产权的任何内容,任何人不得复制、转载、摘编或在非《新西兰天维网》所属的服务器上做镜像或以其他任何方式进行使用,否则将追究法律责任。
2. 在《新西兰天维网》上转载的新闻,版权归新闻原信源所有,新闻内容并不代表本网立场。
- 行动党宣布大选新政策:取消KiwiSaver投资收益税
- 新西兰建筑业“工人现金付薪”,正在成为帮派洗钱新渠道
- 独揽$1530万巨奖!奥克兰幸运儿喜提强力球千万大奖
- “不可接受!”国家党候选人张隽浩博士竞选广告牌遭纵火破坏
- 新西兰抵押拍卖数量上升:今年已有313套房产强制出售
- 中国司机高速开启“智驾”睡着 后车狂鸣笛也叫不醒
- 突发!奥克兰西区深夜发生捅人案!两人性命垂危,一名婴儿受伤!
- 迪拜航空遇袭新细节:6岁女孩上厕所,母亲发现异常报警!
- 餐车碰乘客手肘引纠纷 东方航空空姐受惊下跪
- 国家党承诺:如连任将拨款17.5亿启动奥克兰南区重大道路基建
- 绿党推公交新政策:年轻及弱势群体免费 其他乘客最高2纽币
- 基督城北部发生持刀伤人事件致两人受伤 一人被捕
- 【突发】皇后镇附近发生严重车祸:一车四人一死三伤
- 新西兰“悬崖豪宅”140万纽币卖给海外买家,全程未实地看房
- 学者:中国探险家可能在毛利人之前就来到新西兰,并且定居
- 奥克兰南区住宅3名死者身份公布:父亲与两名年幼子女
- 惊人!浙江女子暴吃两小时自助餐 开刀取出1.5公斤食物
- 澳洲反恐小组调查:迪拜航空恐袭副机长同澳洲的联系
- 刚过完结婚纪念日!30多岁中国夫妇澳洲车祸身亡
- 家庭移居新西兰寻求更好生活,6岁女儿却因健康标准面临遣返
友情链接